Việc khách hàng thực sự hiểu và chấp nhận điều khoản, cơ chế hoạt động của sản phẩm sẽ giúp cho khách yên tâm và sẵn sàng gắn bó, duy trì tham gia sản phẩm lâu dài, từ đó doanh nghiệp bảo hiểm mới có được lợi nhuận, ngân hàng mới giữ được uy tín.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Ông N.T.S (phường 13, quận 6, TP.HCM) cho biết từ lời giới thiệu của người quen, một tư vấn viên bảo hiểm (tên C) liên hệ mời ông mua gói bảo hiểm của hãng D (sau này ông S mới biết là bảo hiểm liên kết đầu tư).
Tuy nhiên, điều khó hiểu là tư vấn viên ký tên trong hợp đồng của ông lại là người ông chưa từng quen biết. “Tôi chưa từng được gặp và làm việc cũng như được chị T.A - người đứng tên trên hợp đồng tư vấn về bảo hiểm. Không hiểu sao người này lại đứng tên trong hợp đồng của tôi với vai trò tư vấn viên. Trong khi, người tư vấn cho tôi là một người khác”, ông S nói. Ông chia sẻ, sau khi vụ lùm xùm của một nữ nghệ sỹ xảy ra, ông mới xem lại hợp đồng và thấy quá nhiều bất thường. Cũng từ đó ông S phát hiện sự “nhập nhèm” về tư vấn viên đứng tên hợp đồng.
Một chi tiết đáng chú ý là người tư vấn bảo hiểm cho ông đã nhờ ông xác nhận “khống” rằng tư vấn viên T.A có tham gia tư vấn, nhưng, ông S không đồng ý. “Các tư vấn viên đáng lẽ phải tư vấn rõ ràng, giải thích cặn kẽ các điều khoản liên quan về quyền lợi cũng như rủi ro của bảo hiểm, nhưng họ đã không làm vậy”, ông S bày tỏ.
Ông S cho rằng điều này vi phạm quy tắc ứng xử dành cho đại lý bảo hiểm nhân thọ. Cụ thể: “Để cho người khác sử dụng mã số đại lý của mình hoặc sử dụng mã số đại lý của người khác để thực hiện hoạt động đại lý bảo hiểm”.
Không riêng ông S, tình trạng người mua bảo hiểm chưa bao giờ gặp mặt tư vấn viên ký tên trên hợp đồng của mình tưởng chừng vô lý, nhưng không quá hiếm.
Trong đơn khiếu nại gửi báo chí mới đây, bà L.H cũng phản ánh khi mua bảo hiểm của hãng P qua một ngân hàng, bà không được tư vấn đầy đủ về quyền lợi cũng như rủi ro, bản chất của loại hình bảo hiểm liên kết đầu tư. Bà cũng chưa từng gặp mặt tư vấn viên bảo hiểm tên A - người ký tên trong hợp đồng bảo hiểm của bà. Những tranh cãi giữa các bên vì thế đã xảy ra.
Trong nhiều hội nhóm trên mạng xã hội, tình trạng trên cũng được nhiều người phản ánh, đặc biệt phổ biến với các khách hàng mua bảo hiểm qua ngân hàng (bancassurance).
Đơn cử, khách hàng N.A mua bảo hiểm của hãng A qua ngân hàng V, sau khi đáo hạn khoản gửi hơn 3 tỷ đồng tại một ngân hàng, chị được nhân viên ngân hàng mời mua gói đầu tư với lãi suất cao.
Ít ngày sau, chị N.A nhận được điện thoại từ công ty bảo hiểm mới “tá hỏa” sản phẩm mình mua là bảo hiểm. Chị phát hiện hồ sơ với chữ ký của mình đã bị photo, cắt dán và đại lý đứng tên tư vấn là một người chị không hề biết.
Luật sư Trần Minh Hùng, Đoàn luật sư TP. HCM, cũng chia sẻ trong quá trình hành nghề, ông gặp không ít trường hợp người tư vấn và đại lý bảo hiểm đứng tên trên hợp đồng hoàn toàn khác nhau.
“Ban đầu một nhân viên của ngân hàng tiếp cận, làm việc với khách. Sau đó tư vấn kiểu gói đầu tư, tiết kiệm… Tiếp đến, họ đẩy sang cho một người là đại lý bảo hiểm. Người này sau đó cung cấp hợp đồng bảo hiểm, phiếu yêu cầu bảo hiểm (thay vì toàn bộ hợp đồng) cho khách ký. Như vậy, khách hàng nhiều khi “lạ lẫm” với người tư vấn trên hợp đồng của mình”, ông Hùng nói và đề nghị cơ quan chức năng làm rõ nhóm lợi ích này.
Bà Hồ Thị Ngọc Như (Học viện Bảo hiểm và Quản trị rủi ro tài chính - IFRM) cho hay, vấn nạn nhân viên giao dịch ngân hàng không có chuyên môn bảo hiểm, không có code đại lý lại là người tư vấn, hoàn thiện hồ sơ bảo hiểm cho khách hàng gửi tiết kiệm, vay vốn xảy ra khá nhiều.
“Không hiểu lý do gì toàn bộ hồ sơ này được chuyển về công ty bảo hiểm? Mã số đại lý của công ty bảo hiểm, đại lý đứng tên trong bộ hồ sơ này khách hàng chưa từng gặp mặt? Đây có thể xem là hành vi lừa dối khách hàng”, bà Như nói.
Một chuyên gia bảo hiểm cũng bày tỏ: Điều 9, Luật Kinh doanh bảo hiểm 2022 nghiêm cấm “hoạt động đại lý bảo hiểm khi không đáp ứng điều kiện hoạt động theo quy định của pháp luật”.
Theo đó, một ngân hàng có thể là đại lý tổ chức của doanh nghiệp bảo hiểm, nhưng để hoạt động phải đáp ứng quy định về đại lý bảo hiểm. Người trực tiếp hoạt động đại lý bảo hiểm bao gồm chào bán, giới thiệu, tư vấn về sản phẩm bảo hiểm phải là người có chứng chỉ đại lý bảo hiểm nhân thọ.
Như vậy, nếu ngân hàng để cho một nhân viên chưa đáp ứng đủ điều kiện hoạt động đại lý bảo hiểm (chưa trải qua quá trình đào tạo nghiệp vụ, kiến thức sản phẩm, tham gia kỳ thi cấp chứng chỉ hành nghề và được cấp quyền bán sản phẩm bảo hiểm liên kết đầu tư…), đồng thời không được doanh nghiệp uỷ quyền hoạt động đại lý bảo hiểm mà đi chào bán giới thiệu, tư vấn sản phẩm bảo hiểm cho khách hàng là vi phạm quy định của pháp luật.
Việc khách hàng thực sự hiểu và chấp nhận điều khoản, cơ chế hoạt động của sản phẩm sẽ giúp cho khách yên tâm và sẵn sàng gắn bó, duy trì tham gia sản phẩm lâu dài, từ đó doanh nghiệp bảo hiểm mới có được lợi nhuận, ngân hàng mới giữ được uy tín.
Với kinh nghiệm nhiều năm tư vấn bảo hiểm, bà Lê Thị Kim Ngân (Hà Nội) cho rằng việc một người không hề gặp mặt khách hàng để chào bán, giới thiệu, tư vấn sản phẩm nhưng lại ký tên trên hồ sơ yêu cầu bảo hiểm với tư cách đại lý bảo hiểm đã vi phạm nghĩa vụ của đại lý bảo hiểm được quy định tại Khoản 2, Điều 129 Luật Kinh doanh bảo hiểm 2022.
Ngoài ra, hành vi này cũng vi phạm nghiêm trọng các quy định trong Bộ quy tắc ứng xử dành cho đại lý bảo hiểm.
Cụ thể, tại Khoản 3,4 Điều 4 trong bộ quy tắc, đại lý bảo hiểm phải: Gặp gỡ trực tiếp với khách hàng tiềm năng, bên mua bảo hiểm và người được bảo hiểm để tư vấn, đánh giá khả năng tham gia bảo hiểm, phạm vi được bảo hiểm một cách trung thực, khách quan; giải thích, hướng dẫn đầy đủ, trung thực cho khách hàng về sản phẩm bảo hiểm, điều kiện bảo hiểm, rủi ro hoặc sự kiện được bảo hiểm, loại trừ bảo hiểm và các quyền và nghĩa vụ của khách hàng khi tham gia hợp đồng bảo hiểm”...
Nội dung đầy đủ của bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 46 - 2023 phát hành ngày 13 - 11 - 2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
Giới đầu tư trên toàn cầu tư lâu vẫn coi đồng USD là một “hầm trú ẩn” mỗi khi thị trường sụt giảm. Tuy nhiên, nếu dòng vốn nước ngoài đổ vào Mỹ để tìm kiếm lợi nhuận từ cơn sốt trí tuệ nhân tạo (AI) đảo chiều, vai trò này của đồng bạc xanh có thể suy yếu...
Bộ Xây dựng trình Quốc hội chủ trương đầu tư hai tuyến cao tốc Bảo Hà - Tân Phong và Mộc Châu - Sơn La - Điện Biên qua tỉnh Sơn La, với tổng vốn sơ bộ hơn 114.000 tỷ đồng, dự kiến khởi công năm 2027 và cơ bản hoàn thành năm 2030...
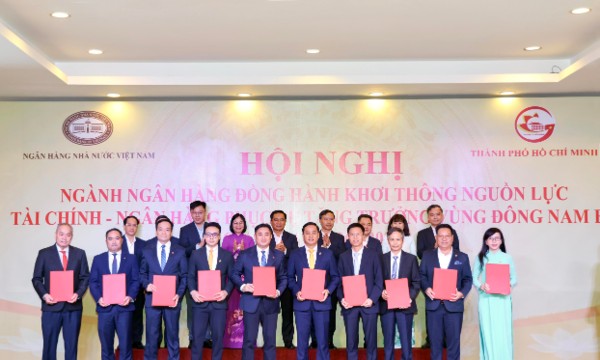
Kết thúc 9 tháng năm 2026, Ngân hàng TMCP Quốc Dân (NCB) xác lập mức lợi nhuận sau thuế cao nhất trong lịch sử hoạt động, cho thấy những chuyển biến rõ nét về năng lực và hiệu quả hoạt động của ngân hàng trong giai đoạn phát triển mới.
Trong bối cảnh tập trung xử lý những tồn đọng từ quá khứ, SACOMBANK đang ghi nhận những chuyển biến đáng chú ý trong hoạt động kinh doanh quý 3/2026. Tổng thu nhập hoạt động đạt mức cao nhất lịch sử, nguồn thu dịch vụ bứt phá, chi phí vận hành giảm mạnh và lợi nhuận trước dự phòng tăng gần 60%...
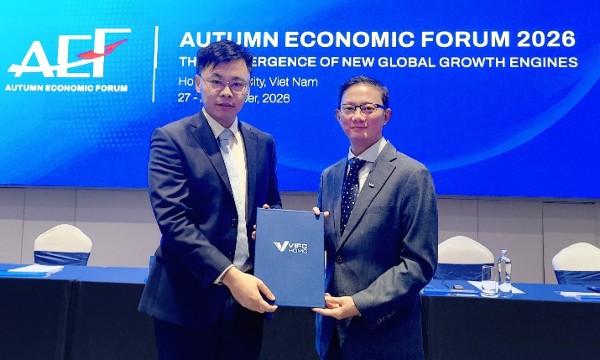
Keppel hướng tới kiến tạo nền tảng đầu tư tiềm năng, có thể huy động tới 1 tỷ USD cho các cơ hội đầu tư bất động sản tại Việt Nam.
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.


 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...