




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dầu Mỹ bỏ lỡ cơ hội giành thị phần từ các nước Vùng Vịnh


Sản lượng dầu của Mỹ được dự báo chỉ tăng nhẹ trong năm tới, trong bối cảnh các doanh nghiệp vẫn thận trọng với kế hoạch đầu tư do môi trường kinh doanh vẫn tiềm ẩn nhiều bất định...
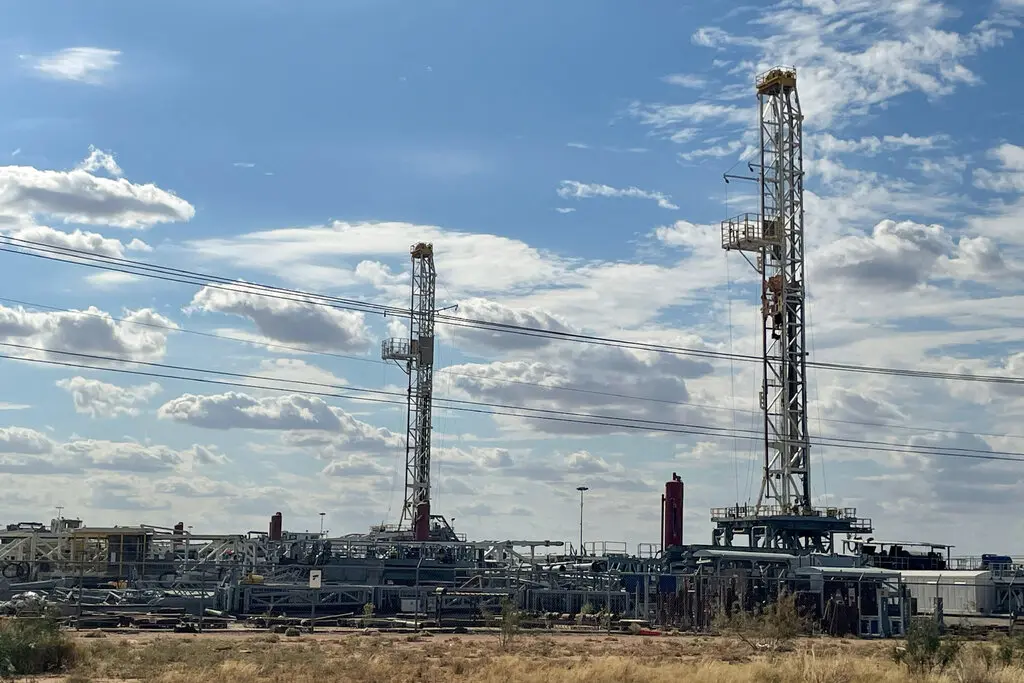
Theo tờ báo New York Times, cuộc chiến với Iran đã giúp ngành dầu mỏ Mỹ thoát khỏi giai đoạn trầm lắng. Giá dầu tăng giúp cải thiện lợi nhuận của các doanh nghiệp và thúc đẩy một số công ty khoan thêm giếng dầu mới.
Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), sản lượng dầu của Mỹ hiện được dự báo tăng nhẹ trong năm tới và lần đầu tiên vượt mốc 14 triệu thùng/ngày. Trước đó, cơ quan này từng dự báo sản lượng dầu Mỹ sẽ giảm.
Tuy nhiên, theo các lãnh đạo doanh nghiệp và nhà đầu tư trong ngành dầu mỏ, Mỹ khó tận dụng cú sốc gián đoạn này để giành thêm khách hàng từ các nước Vùng Vịnh. Dù xung đột đã ảnh hưởng đến nguồn cung của khu vực, thỏa thuận sơ bộ giữa Mỹ và Iran chỉ giúp tình hình tạm lắng, chứ chưa tạo ra đủ động lực để ngành dầu mỏ Mỹ tăng mạnh sản lượng.
Mỹ khó tận dụng cơ hội này vì nhiều lý do. Dù có quy mô lớn nhất thế giới, ngành dầu khí Mỹ hiện bị chi phối bởi các tập đoàn lớn, nơi cổ đông ưu tiên lợi nhuận ổn định hơn là mở rộng sản lượng bằng mọi giá. Sau nhiều chu kỳ tăng nóng rồi lao dốc, nhà đầu tư không còn muốn các công ty quay lại mô hình tăng trưởng ồ ạt nhưng rủi ro cao như trước.
Ngoài áp lực từ cổ đông, nhiều nhà lãnh đạo doanh nghiệp cũng lo ngại rằng số địa điểm có thể triển khai các giếng khoan mới mang lại lợi nhuận hấp dẫn đang dần thu hẹp. Giá dầu xuống thấp trong năm ngoái còn khiến nhiều công ty cắt giảm nhân sự và thiết bị, khiến ngành dầu mỏ Mỹ khó tăng sản lượng nhanh ở thời điểm hiện tại.
“Tôi không chắc liệu Mỹ có thực sự đủ năng lực và điều kiện để giành thêm thị phần hay không. Vấn đề nằm ở hai câu hỏi: ngành dầu mỏ Mỹ có thể tăng sản lượng không và nhà đầu tư có muốn các công ty làm điều đó không?”, ông J. David Anderson, nhà phân tích tại ngân hàng Barclays, nhận định.
Với khí đốt tự nhiên, bức tranh lại khác. Đây là loại nhiên liệu được dùng để phát điện và sưởi ấm nhà ở. Xuất khẩu khí đốt của Mỹ đang tăng nhanh, trong khi Qatar, một nhà sản xuất lớn khác, có thể mất nhiều năm và chi phí phí lớn để sửa chữa các cơ sở bị hư hại trong chiến tranh.
Sau những biến động gần đây, các khách hàng mua năng lượng có thể cũng thận trọng hơn với việc phụ thuộc quá nhiều vào nguồn cung từ Vùng Vịnh. Nguyên nhân là chính tranh Iran bộc lộ một thực tế rằng hoạt động vận tải biển tại khu vực này có thể bị gián đoạn tương đối dễ dàng.
Dù vậy, rất khó dự báo hướng đi của một cuộc khủng hoảng năng lượng. Câu hỏi lớn hiện nay là liệu giá cao và tình trạng thiếu hụt có khiến nhu cầu dầu mỏ và khí đốt suy yếu lâu dài hay không. Trong vài năm tới, dữ liệu thị trường cũng có thể biến động mạnh, khi các nước vừa tái xây dựng sau khủng hoảng, vừa lập thêm kho dự trữ nhiên liệu mới.
Đầu tháng này, IEA dự báo nhu cầu dầu toàn cầu năm 2027 chỉ cao hơn khoảng 1% so với năm 2025. Theo IEA, đây là tốc độ tăng “thấp hơn nhiều so với mức trung bình dài hạn” trong những năm qua.
“Câu hỏi lớn nhất” là liệu phần nhu cầu đã suy yếu trong vài tháng qua có phục hồi hoàn toàn hay không. Trong đó, bao nhiêu phần chỉ là do một nhà máy hóa dầu ngừng hoạt động và bao nhiêu phần là do người dân giảm lái xe hoặc không còn lái xe chạy xăng”, ông Kaes Van’t Hof, CEO của Diamondback Energy, chỉ ra.
Diamondback Energy, có trụ sở tại Midland, bang Texas, là một trong số ít công ty dầu mỏ lớn của Mỹ khoan thêm giếng dầu mới khi giá dầu tăng trong chiến tranh Iran. Trong khi đó, các đối thủ lớn hơn như Exxon Mobil và Chevron chưa thay đổi kế hoạch sản lượng.
Theo công ty dịch vụ năng lượng Baker Hughes, kể từ khi chiến tranh Iran bắt đầu, các doanh nghiệp đã đưa thêm khoảng 12 giàn khoan mới vào hoạt động tại Mỹ. Phần lớn thuộc về các công ty nhỏ, nhóm thường phản ứng nhanh hơn với biến động giá nhưng đóng góp không lớn vào tổng sản lượng dầu.
Hoạt động khoan mới này vẫn chưa tạo ra mức tăng rõ rệt trong sản lượng dầu của Mỹ. Theo EIA, sản lượng dầu của nước này hầu như không thay đổi so với trước chiến tranh, ở mức 13,7 triệu thùng/ngày, tương đương khoảng 16% sản lượng toàn cầu. Trong khi đó, trước chiến tranh, các nước Vùng Vịnh chiếm khoảng 32% sản lượng dầu của thế giới. Các số liệu này chỉ tính dầu thô, không bao gồm các nhiên liệu liên quan như propane và ethane.
Sau khi hoạt động vận tải qua eo biển Hormuz được nối lại, thị trường sẽ theo dõi tốc độ khôi phục sản lượng của các nước Vùng Vịnh. Các nước này phục hồi càng chậm, phần nguồn cung mà những nhà sản xuất khác phải bù đắp càng lớn. Saudi Arabia và Các Tiểu vương quốc Arab Thống nhất (UAE) được dự báo phục hồi tương đối nhanh, trong khi Iraq có thể gặp nhiều khó khăn hơn do cơ sở hạ tầng dầu mỏ kém hơn.
“Khả năng Mỹ giành thêm thị phần có lẽ phụ thuộc nhiều hơn vào tốc độ phục hồi của phần còn lại của thế giới sau cú sốc này”, ông Sam Sledge, CEO ProPetro - công ty dịch vụ chuyên về công nghệ nứt vỡ thủy lực tại Tây Texas, nhận định với New York Times.
Theo ông Sledge, do giá dầu đã ở mức thấp một thời gian dài trước chiến tranh, các công ty Mỹ không thể nhanh chóng tăng sản lượng.
“Đơn giản là họ không có đủ thiết bị và nhân lực”, ông Sledge nói.
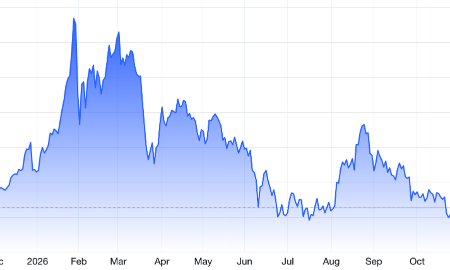
Nhìn chung, các công ty dầu mỏ Mỹ không ra quyết định dựa trên giá dầu hiện tại, mà nhìn vào mức giá trong 6 tháng tới hoặc xa hơn. Lý do là các giếng dầu mới thường chỉ bắt đầu cho sản lượng sau khoảng thời gian đó. Gần đây, giá hợp đồng tương lai dầu thô Mỹ giao tháng 12 ở mức khoảng 72 USD/thùng, chỉ nhỉnh hơn một chút so với trước chiến tranh.
“Đây chính là lý do các nhà sản xuất dầu đá phiến Mỹ, dù có thể tăng sản lượng, đã chọn không làm vậy”, ông Wil VanLoh, nhà sáng lập kiêm CEO công ty đầu tư năng lượng Quantum Capital Group, có trụ sở tại Houston, chỉ ra.
Tuy nhiên, nhiều quốc gia khác lại đang ở vị thế có thể hưởng lợi. Tại Vùng Vịnh, UAE đã rời Tổ chức Các nước Xuất khẩu Dầu mỏ (OPEC), một phần để được tự do hơn trong việc tăng sản lượng. Một số nước Nam Mỹ, như Guyana, cũng đang nhanh chóng nâng sản lượng dầu.


Khủng hoảng khí hậu đe dọa kinh tế thế giới: Cảnh báo từ 20 năm trước chưa được lắng nghe
Báo cáo Stern công bố cách đây 20 năm đã chỉ ra rằng chi phí không hành động trước biến đổi khí hậu lớn hơn chi phí ứng phó, đồng thời khẳng định tăng trưởng kinh tế có thể song hành với cắt giảm phát thải. Tuy nhiên, những mô hình kinh tế truyền thống vẫn đang khiến nhiều chính phủ, doanh nghiệp đánh giá thấp rủi ro khí hậu và chậm chuyển đổi…
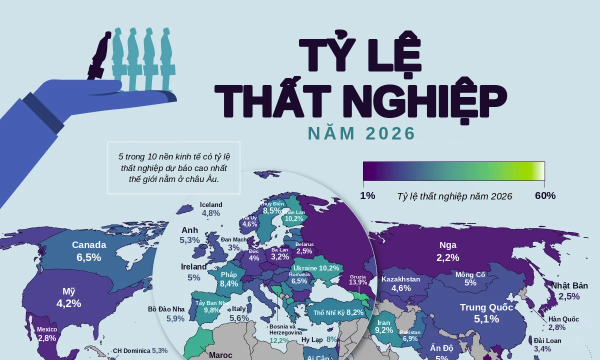
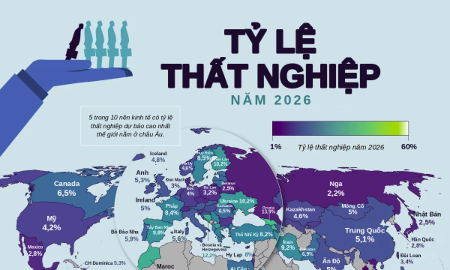
Bản đồ tỷ lệ thất nghiệp trên thế giới năm 2026, Việt Nam thuộc nhóm thấp nhất
Tỷ lệ thất nghiệp dự báo năm 2026 có sự chênh lệch rõ rệt giữa các nền kinh tế, phản ánh bức tranh thị trường lao động rất khác nhau trên thế giới. Trong đó, Việt Nam thuộc nhóm nền kinh tế có tỷ lệ thất nghiệp thấp nhất...
Reuters: Mỹ đã chi 47 tỷ USD cho cuộc chiến với Iran
Thông tin về gánh nặng chi phí ngày càng tăng của Mỹ trong cuộc chiến ở Vùng Vịnh xuất hiện trong bối cảnh nước này chuẩn bị bước vào cuộc bầu cử giữa nhiệm kỳ...
Thị trường tài chính Indonesia đương đầu sức ép bán tháo vì cảnh báo của MSCI
Thị trường tài chính Indonesia tiếp tục chịu sức ép lớn khi nhà đầu tư đồng loạt bán ra cổ phiếu, trái phiếu chính phủ và đồng rupiah, trong bối cảnh lo ngại công ty cung cấp chỉ số MSCI có thể hạ hạng thị trường chứng khoán nước này...
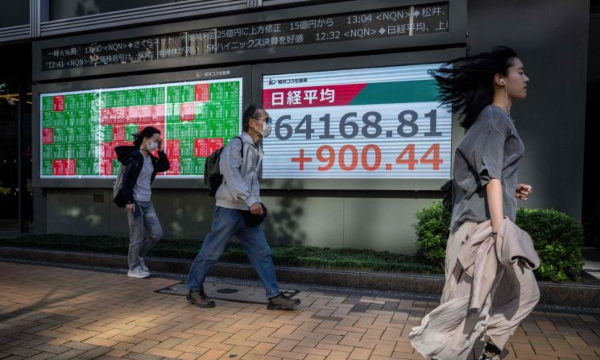
Rủi ro tín dụng doanh nghiệp Nhật Bản tăng mạnh nhất kể từ 2022
Trong tháng 10, rủi ro tín dụng của doanh nghiệp Nhật Bản tăng mạnh nhất kể từ tháng 9/2022, gia tăng sức ép lên thị trường trái phiếu vốn đang phải hấp thụ lượng phát hành kỷ lục...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...