




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lương hưu, các khoản trợ cấp bảo hiểm xã hội không phải chịu thuế thu nhập cá nhân


Theo quy định của pháp luật về thuế thu nhập cá nhân, tiền lương hưu, và các khoản trợ cấp bảo hiểm xã hội thuộc diện thu nhập được miễn thuế...
Vừa qua một số người dân băn khoăn về việc liệu tiền lương hưu và các khoản trợ cấp bảo hiểm xã hội nhận qua tài khoản ngân hàng có bị kê khai đóng thuế hay không.
Thông tin về vấn đề này, Bảo hiểm xã hội Việt Nam cho biết những nội dung trên đã được quy định cụ thể trong Luật Thuế thu nhập cá nhân sửa đổi năm 2012.
Về tiền lương hưu, theo quy định của pháp luật về thuế thu nhập cá nhân, tiền lương hưu thuộc diện thu nhập được miễn thuế.
Cụ thể, Luật Sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân năm 2012 đã sửa đổi, bổ sung Khoản 10 Điều 4 của Luật Thuế thu nhập cá nhân, quy định rõ: Tiền lương hưu do Quỹ Bảo hiểm xã hội chi trả; tiền lương hưu do quỹ hưu trí tự nguyện chi trả hàng tháng, là khoản thu nhập được miễn thuế.
Tiếp đó, Nghị định số 65/2013/NĐ-CP của Chính phủ quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân cũng khẳng định, tại khoản 10 Điều 4: Tiền lương hưu do Quỹ Bảo hiểm xã hội chi trả theo quy định của Luật Bảo hiểm xã hội, tiền lương hưu nhận được hàng tháng từ Quỹ hưu trí tự nguyện, là thu nhập được miễn thuế.
Ngoài ra, Nghị định này cũng bổ sung quy định cá nhân sinh sống, làm việc tại Việt Nam còn được miễn thuế đối với tiền lương hưu do nước ngoài trả.
Về các trợ cấp bảo hiểm xã hội, pháp luật cũng quy định rõ ràng về các trợ cấp mang tính chất bảo hiểm xã hội không thuộc diện chịu thuế thu nhập cá nhân. Đây là những khoản tiền giúp hỗ trợ người lao động trong các trường hợp khó khăn, rủi ro trong cuộc sống và công việc, không mang tính chất tiền lương, tiền công để tính thuế.
Cụ thể, các quy định đã nêu rõ các khoản được trừ ra khỏi thu nhập chịu thuế từ tiền lương, tiền công.
Luật Sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân năm 2012 quy định các khoản trợ cấp có tính chất bảo hiểm xã hội trừ khỏi thu nhập chịu thuế từ tiền lương, tiền công bao gồm: Trợ cấp tai nạn lao động, bệnh nghề nghiệp; trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi; trợ cấp do suy giảm khả năng lao động; trợ cấp hưu trí một lần; tiền tuất hàng tháng; các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội.
Theo Bảo hiểm xã hội Việt Nam, với những quy định rõ ràng từ Luật và Nghị định, thì tiền lương hưu (từ Quỹ Bảo hiểm xã hội và quỹ hưu trí tự nguyện) và các khoản trợ cấp bảo hiểm xã hội theo quy định của pháp luật, đều không phải chịu thuế thu nhập cá nhân.

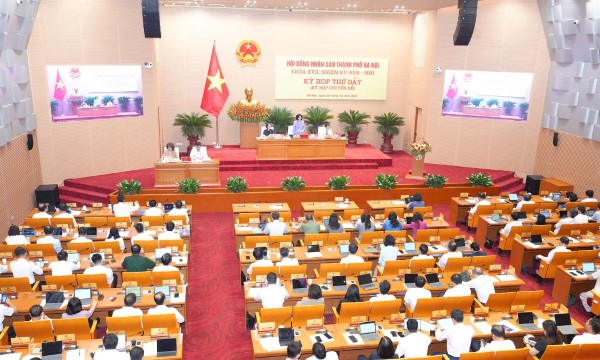
Hà Nội hỗ trợ một lần cho người nghỉ hoạt động không chuyên trách ở thôn, tổ dân phố
Tại kỳ họp chuyên đề (kỳ họp thứ bảy) HĐND thành phố Hà Nội khóa XVII đã thông qua Nghị quyết Quy định chính sách hỗ trợ một lần đối với người hoạt động không chuyên trách ở thôn, tổ dân phố nghỉ giữ chức danh do cơ cấu, kiện toàn, nâng cao chất lượng đội ngũ khi sắp xếp, tổ chức lại thôn, tổ dân phố năm 2026...
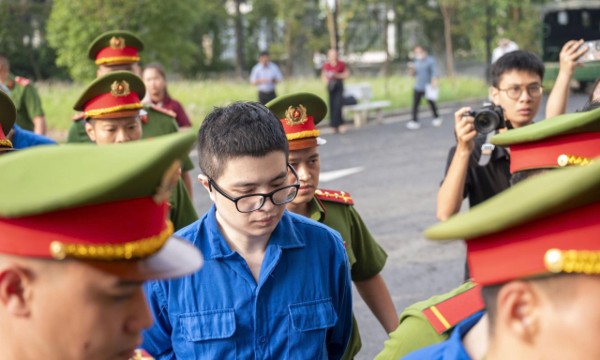
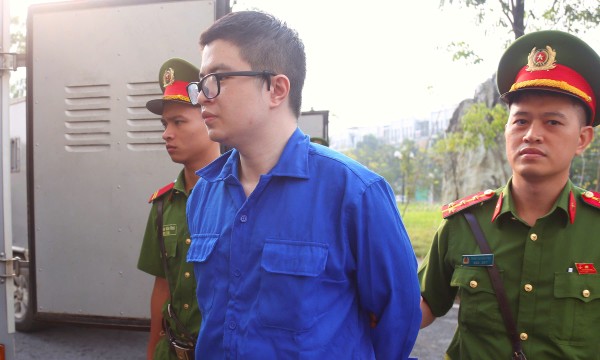
Bị cáo Phó Đức Nam thừa nhận rửa tiền qua giao dịch bất động sản
Lập sàn chứng khoán giả để thực hiện 920 vụ lừa đảo, nhóm đối tượng do Phó Đức Nam cầm đầu không chỉ chiếm đoạt hơn 1.500 tỷ đồng mà còn thực hiện hành vi rửa tiền quy mô lớn với hơn 561 tỷ đồng được "đổ" vào bất động sản, vàng và USD...
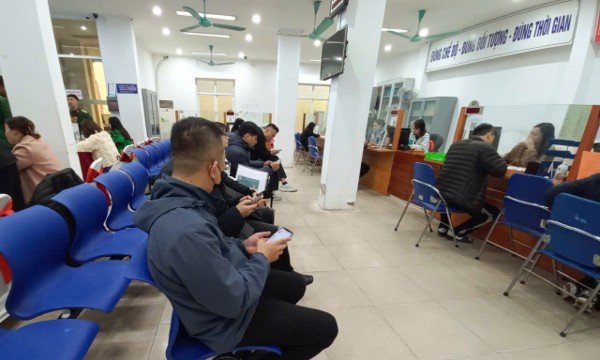
Người dân chỉ cần nhớ số định danh căn cước khi làm thủ tục về bảo hiểm xã hội
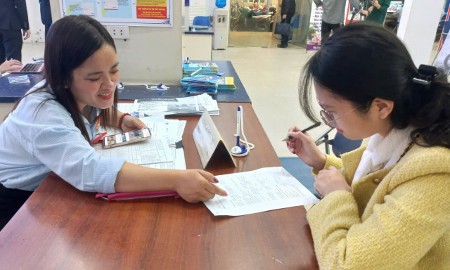
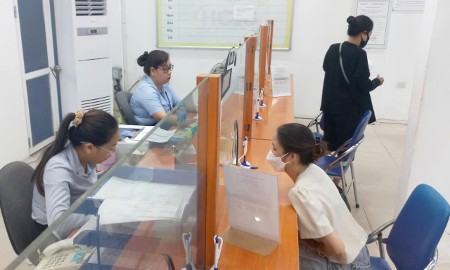
Với việc chuyển đổi thành công mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân, từ nay người dân khi đi làm các thủ tục hành chính về bảo hiểm xã hội, hay đi khám chữa bệnh bảo hiểm y tế chỉ cần nhớ số định danh cá nhân/căn cước công dân, thay vì phải mang theo nhiều loại giấy tờ như trước đây...
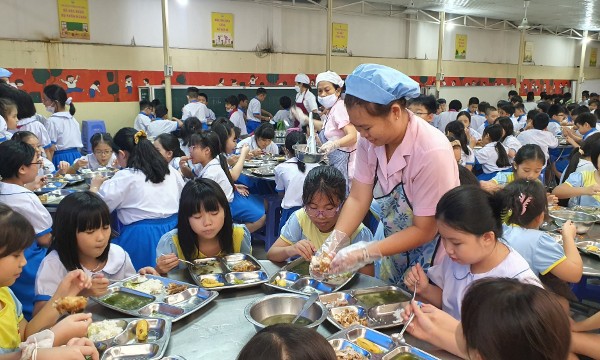
Thay đổi thực đơn bữa ăn bán trú phải công khai, quy trách nhiệm tận gốc
Bộ Y tế vừa yêu cầu siết chặt quản lý đối với chất lượng bữa ăn bán trú. Theo đó, mọi sự thay đổi trong thực đơn đều phải được rà soát, công khai minh bạch và phân định rõ trách nhiệm của từng bên để bảo đảm sức khỏe tối đa cho học sinh...
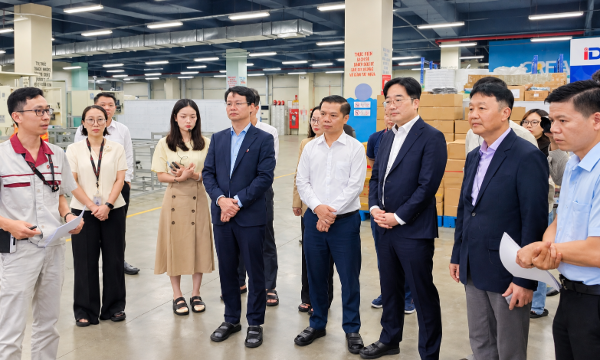
16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh
Sau hơn 5 tháng triển khai, 16 doanh nghiệp sản xuất tại miền Bắc ghi nhận những cải thiện về năng suất, quy trình quản lý và ứng dụng dữ liệu thông qua hai chương trình tư vấn nhà máy thông minh và khuôn mẫu thông minh...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...