




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phát triển QR Payment: Kinh nghiệm từ Ấn Độ


Chuyên gia Ấn Độ cho rằng để đạt được thành công trong quá trình mở rộng điểm chấp nhận thanh toán QR Payment, Việt Nam cần kiên định với những nguyên tắc cốt lõi: chuẩn hóa hạ tầng thanh toán, đặc biệt là mã QR và hệ thống định tuyến trung tâm; bảo đảm tính mở và trung lập để tránh độc quyền nền tảng; thúc đẩy hợp tác đa bên trong hệ sinh thái tài chính và đặt người dùng, từ doanh nghiệp nhỏ đến người dân làm trung tâm trong thiết kế dịch vụ...
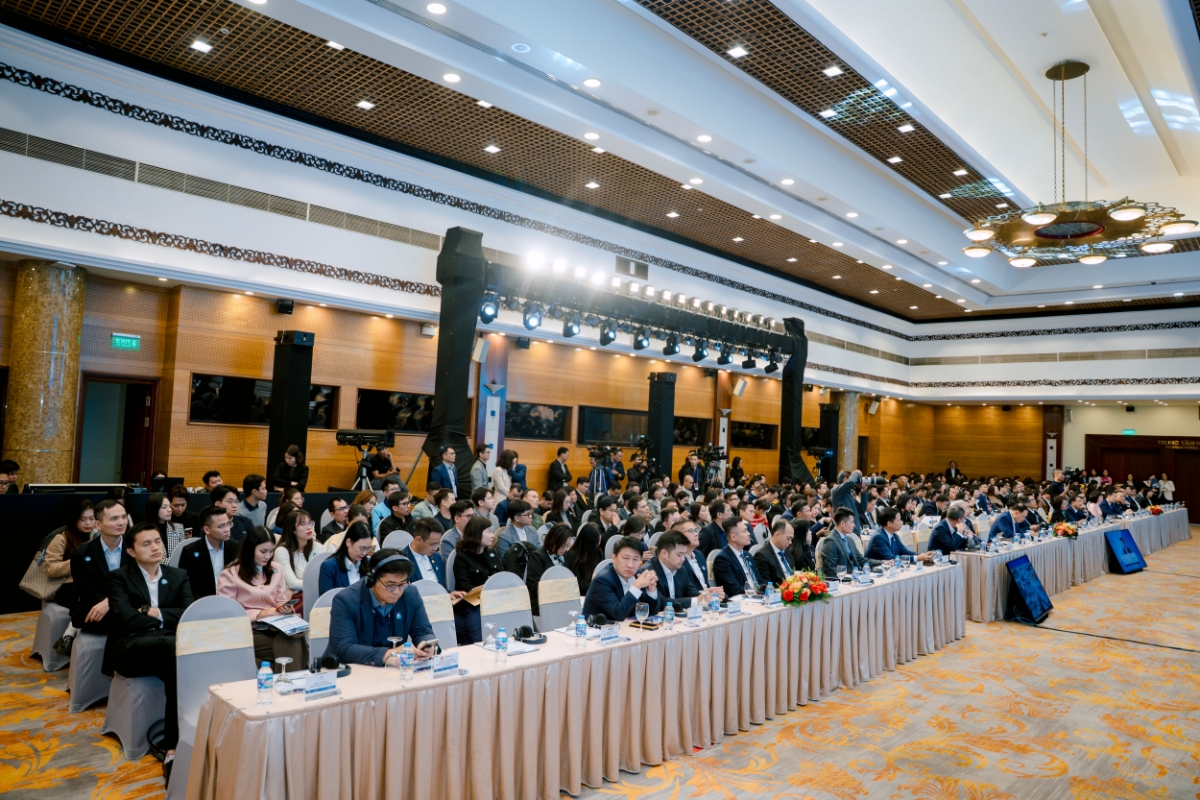
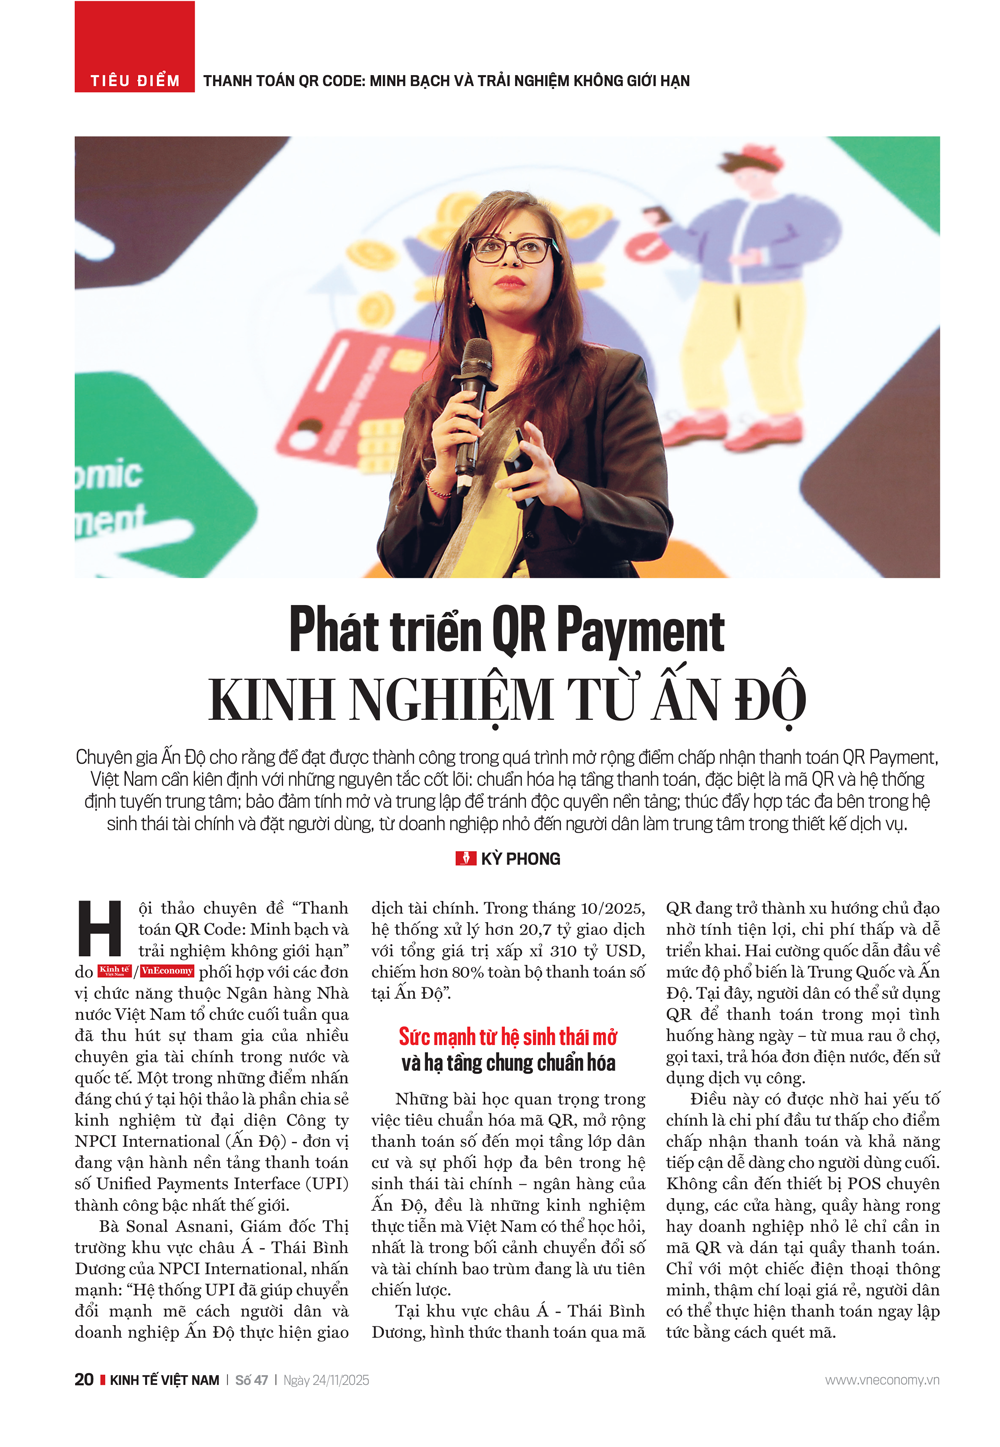
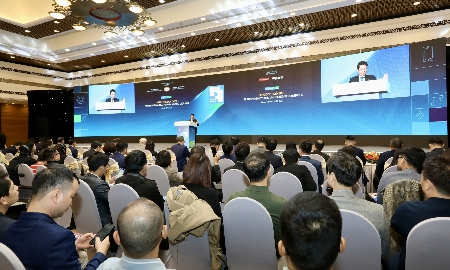
Hội thảo chuyên đề “Thanh toán QR Code: Minh bạch và trải nghiệm không giới hạn” do Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với các đơn vị chức năng thuộc Ngân hàng Nhà nước Việt Nam tổ chức cuối tuần qua đã thu hút sự tham gia của nhiều chuyên gia tài chính trong nước và quốc tế.
Một trong những điểm nhấn đáng chú ý tại hội thảo là phần chia sẻ kinh nghiệm từ đại diện Công ty NPCI International (Ấn Độ) - đơn vị đang vận hành nền tảng thanh toán số Unified Payments Interface (UPI) thành công bậc nhất thế giới.
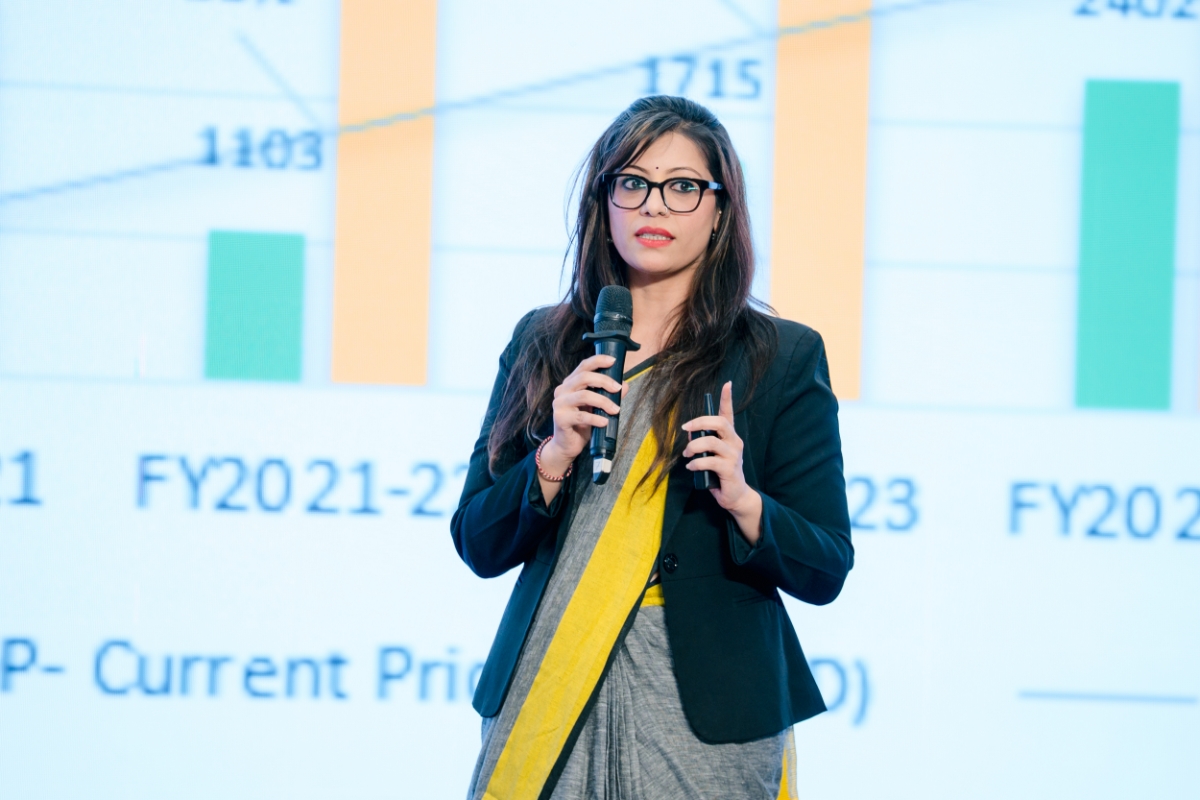
Bà Sonal Asnani, Giám đốc Thị trường khu vực châu Á - Thái Bình Dương của NPCI International, nhấn mạnh: “Hệ thống UPI đã giúp chuyển đổi mạnh mẽ cách người dân và doanh nghiệp Ấn Độ thực hiện giao dịch tài chính. Trong tháng 10/2025, hệ thống xử lý hơn 20,7 tỷ giao dịch với tổng giá trị xấp xỉ 310 tỷ USD, chiếm hơn 80% toàn bộ thanh toán số tại Ấn Độ”.
SỨC MẠNH TỪ HỆ SINH THÁI MỞ VÀ HẠ TẦNG CHUNG CHUẨN HOÁ
Những bài học quan trọng trong việc tiêu chuẩn hóa mã QR, mở rộng thanh toán số đến mọi tầng lớp dân cư và sự phối hợp đa bên trong hệ sinh thái tài chính – ngân hàng của Ấn Độ, đều là những kinh nghiệm thực tiễn mà Việt Nam có thể học hỏi, nhất là trong bối cảnh chuyển đổi số và tài chính bao trùm đang là ưu tiên chiến lược.
Tại khu vực châu Á - Thái Bình Dương, hình thức thanh toán qua mã QR đang trở thành xu hướng chủ đạo nhờ tính tiện lợi, chi phí thấp và dễ triển khai. Hai cường quốc dẫn đầu về mức độ phổ biến là Trung Quốc và Ấn Độ. Tại đây, người dân có thể sử dụng QR để thanh toán trong mọi tình huống hàng ngày – từ mua rau ở chợ, gọi taxi, trả hóa đơn điện nước, đến sử dụng dịch vụ công.
Điều này có được nhờ hai yếu tố chính là chi phí đầu tư thấp cho điểm chấp nhận thanh toán và khả năng tiếp cận dễ dàng cho người dùng cuối. Không cần đến thiết bị POS chuyên dụng, các cửa hàng, quầy hàng rong hay doanh nghiệp nhỏ lẻ chỉ cần in mã QR và dán tại quầy thanh toán. Chỉ với một chiếc điện thoại thông minh, thậm chí loại giá rẻ, người dân có thể thực hiện thanh toán ngay lập tức bằng cách quét mã.
Thời gian đầu, thanh toán QR tại Ấn Độ chủ yếu là P2P (peer-to-peer), tức là chuyển tiền giữa các cá nhân. Tuy nhiên, mô hình này không giúp ghi nhận doanh thu, cũng như không tạo ra dòng tiền rõ ràng để doanh nghiệp tiếp cận vay vốn hoặc quản lý thuế. Việc chuyển sang P2M (peer-to-merchant) là bước ngoặt giúp doanh nghiệp minh bạch hóa doanh thu, cơ quan thuế dễ dàng quản lý và kiểm soát thất thoát, các hộ kinh doanh nhỏ có thể tiếp cận tín dụng, mở rộng quy mô hoạt động.
Ấn Độ khởi động hệ thống Unified Payments Interface (UPI) vào năm 2016. Đây là một nền tảng thanh toán hợp nhất cho phép người dân chuyển tiền, thanh toán hóa đơn, mua sắm trực tuyến và tại cửa hàng, mà không cần sử dụng tiền mặt hay thẻ tín dụng.
Điểm đột phá của UPI nằm ở tính liên thông và tiêu chuẩn hóa mạnh mẽ. Hệ sinh thái này cho phép người dùng lựa chọn từ hơn 75 ứng dụng khác nhau để thực hiện thanh toán mà không bị giới hạn bởi một nền tảng cụ thể; miễn là ứng dụng đó tuân thủ chuẩn kỹ thuật UPI.
Doanh nghiệp chỉ cần một mã QR duy nhất cho tất cả giao dịch, không bị giới hạn bởi nhà cung cấp cụ thể. Giao dịch được xử lý thời gian thực (real-time) với chi phí hợp lý. Điều này tạo ra một sân chơi bình đẳng, hạn chế độc quyền nền tảng, đồng thời thúc đẩy sự sáng tạo trong phát triển ứng dụng và dịch vụ tài chính.
Đặc biệt, kinh nghiệm hợp tác giữa các ngân hàng, công ty Fintech và cơ quan quản lý tại Ấn Độ là một ví dụ tiêu biểu về sự phối hợp đa bên trong triển khai công nghệ tài chính. Chính sự đồng thuận và phân vai rõ ràng đã giúp UPI phát triển mạnh mẽ, từ thành thị đến nông thôn, từ người dùng cá nhân đến doanh nghiệp và cả Chính phủ.
Trong bối cảnh Việt Nam đang trên đà phát triển kinh tế số, bài học từ UPI rất đáng để tham khảo. Việt Nam hiện là một trong những quốc gia có tốc độ tăng trưởng thanh toán không dùng tiền mặt nhanh nhất khu vực. Tuy nhiên, tỷ lệ điểm chấp nhận thanh toán (P2M) vẫn còn hạn chế. Việc triển khai đồng bộ mã QR chuẩn hóa và khuyến khích người bán đăng ký chấp nhận thanh toán qua hình thức P2M sẽ là bước đột phá giúp nâng cao hiệu quả giao dịch, đồng thời mở rộng mạng lưới số hóa tới mọi ngóc ngách của nền kinh tế.
CẦN CÚ HÍCH ĐỂ HỆ SINH THÁI THANH TOÁN CỦA VIỆT NAM VƯƠN RA THẾ GIỚI
Theo các chuyên gia, bước phát triển tiếp theo của dịch vụ thanh toán của Việt Nam không chỉ dừng lại ở “scan to pay” trong nước, mà hướng đến kết nối xuyên biên giới. Để làm được điều đó, Việt Nam phải chuẩn hoá QR theo kịp chuẩn mực quốc tế và mở rộng điểm chấp nhận thanh toán cả trong và ngoài nước.
“Với khách quốc tế, đặc biệt là nhóm du khách đến từ Ấn Độ vốn quen thuộc với UPI, việc được thanh toán bằng các phương thức tương thích như QR Payment sẽ nâng cao trải nghiệm và tăng sức mua tại Việt Nam”, bà Sonal Asnani khuyến nghị.
Trên thực tế, Việt Nam đã có nền tảng để học hỏi và triển khai mô hình tương tự. Hệ thống chuyển mạch tài chính quốc gia (NAPAS), cùng với các chính sách thúc đẩy thanh toán số của Ngân hàng Nhà nước và Chính phủ, đang tạo nền móng quan trọng cho việc xây dựng hệ sinh thái mở, có khả năng liên thông và hỗ trợ thanh toán thời gian thực.
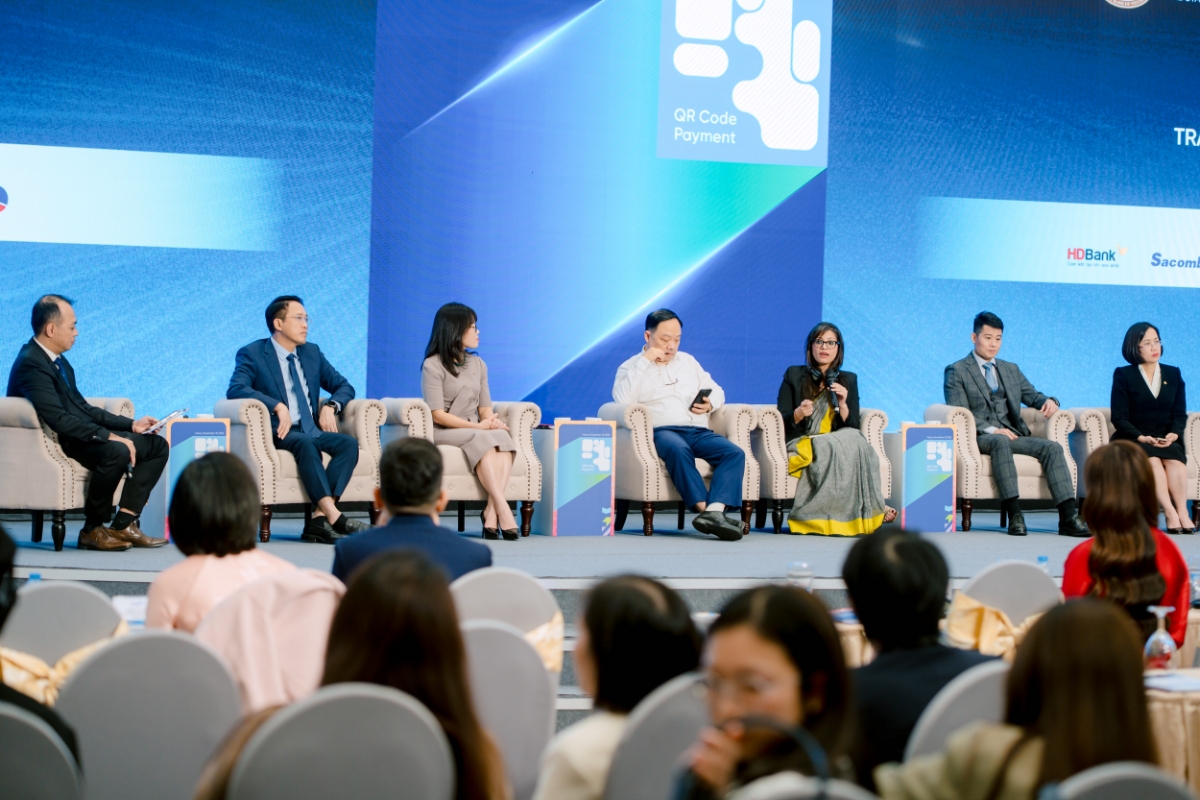
Trong đó, NAPAS sẽ đóng vai trò trung tâm, là đầu mối kết nối quốc tế, nhằm bảo đảm trải nghiệm liền mạch cho người dân: nếu họ đã quen với sự tiện lợi của mã QR trong nước, thì khi ra nước ngoài cũng sẽ được thanh toán tương tự. Ngược lại, khách quốc tế đến Việt Nam, dù là công tác hay du lịch, cũng có thể thanh toán dễ dàng, qua đó khuyến khích tiêu dùng, tăng chi tiêu, đồng thời góp phần nâng cao tính minh bạch trong quản lý ngoại hối, kiểm soát dòng tiền ra – vào hiệu quả hơn.
Song song đó, Ngân hàng Nhà nước giữ vai trò chủ đạo trong việc triển khai chính sách thanh toán xuyên biên giới bằng bản tệ – tức là thực hiện thanh toán trực tiếp bằng đồng nội tệ giữa các quốc gia, không thông qua đồng tiền trung gian. Cách làm này giúp giảm sự phụ thuộc vào đồng tiền thứ ba, đồng thời củng cố vị thế và quyền kiểm soát của Ngân hàng Nhà nước đối với đồng Việt Nam trong giao dịch quốc tế.
Để hệ sinh thái thanh toán phát triển bền vững, các ngân hàng và công ty Fintech cần phối hợp chặt chẽ trong việc xây dựng hạ tầng chấp nhận thanh toán. Đây không chỉ là trách nhiệm, mà còn là cơ hội: vì tiềm năng mở rộng thị trường thanh toán không dùng tiền mặt tại Việt Nam vẫn còn rất lớn – mang lại lợi ích cho cả bên cung cấp dịch vụ và người tiêu dùng.
Một trụ cột quan trọng trong lộ trình nâng cấp QR chuyển tiền lên QR thanh toán là chính sách hỗ trợ để khuyến khích các đơn vị cung cấp hàng hoá, dịch vụ thay đổi hành vi.
“Khi chuyển từ P2P sang P2M, nhóm hộ kinh doanh và tiểu thương cũng có thêm lợi ích về thuế, bởi họ được hưởng các ưu đãi phù hợp khi áp dụng phương thức thanh toán chính thức”, bà Sonal Asnani cho biết. Chính phủ Ấn Độ có chính sách tài khóa để thúc đẩy quá trình phổ cập QR thanh toán, bà Sonal Asnani chia sẻ.
Về lâu dài, Việt Nam có thể xem xét áp dụng cơ chế khuyến khích giảm thuế trên tỷ lệ doanh thu có được thông qua thanh toán không tiền mặt. Đây không chỉ là một hình thức ưu đãi tài chính, mà còn là thông điệp rõ ràng của chính sách quốc gia: ưu tiên số hóa, minh bạch hóa và hiện đại hóa nền kinh tế thông qua các hành vi thanh toán văn minh.
Nội dung đầy đủ của bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 47-2025 phát hành ngày 24/11/2025. Kính mời Quý độc giả tìm đọc tại đây:
https://premium.vneconomy.vn/an-pham-tap-chi-kinh-te-viet-nam.html
Đọc bài theo từ khoá


Fed giữ nguyên lãi suất dù thừa nhận lạm phát đang cao
Kết thúc cuộc họp ngày 27-28/10, Cục Dự trữ Liên bang Mỹ (Fed) quyết định giữ nguyên lãi suất, đồng nghĩa chọn cách tiếp cận kiên nhẫn trong cuộc chiến chống lạm phát..
Doanh nghiệp “đắp chiếu” thở phào trút gánh nặng lệ phí môn bài
Bộ Tài chính đề xuất giảm từ 30–70% mức phạt chậm nộp hồ sơ khai thuế, đồng thời xóa tiền chậm nộp và xử lý một số nghĩa vụ lệ phí môn bài đối với người nộp thuế thuộc diện ngừng hoạt động với thời gian dự kiến áp dụng đến hết ngày 30/6/2028…
Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước xuống còn 65%
Phó Thủ tướng Nguyễn Văn Thắng vừa phê duyệt kế hoạch cơ cấu lại vốn nhà nước giai đoạn 2026–2030 tại 21 doanh nghiệp giai đoạn 2026–2030. Trong đó, Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước từ mức 74,85 và 76,73% xuống còn 65% từ nay đến 2030...
Rủi ro lớn đối với đồng USD từ cơn sốt AI
Giới đầu tư trên toàn cầu tư lâu vẫn coi đồng USD là một “hầm trú ẩn” mỗi khi thị trường sụt giảm. Tuy nhiên, nếu dòng vốn nước ngoài đổ vào Mỹ để tìm kiếm lợi nhuận từ cơn sốt trí tuệ nhân tạo (AI) đảo chiều, vai trò này của đồng bạc xanh có thể suy yếu...
Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
Bộ Xây dựng trình Quốc hội chủ trương đầu tư hai tuyến cao tốc Bảo Hà - Tân Phong và Mộc Châu - Sơn La - Điện Biên qua tỉnh Sơn La, với tổng vốn sơ bộ hơn 114.000 tỷ đồng, dự kiến khởi công năm 2027 và cơ bản hoàn thành năm 2030...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...