




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


20 công ty dầu khí lớn nhất thế giới, Mỹ có 8 đại diện


Tổng vốn hóa của 20 công ty dầu khí lớn nhất thế giới hiện đã vượt tổng sản phẩm trong nước (GDP) của Nhật Bản và gần bằng quy mô nền kinh tế Đức...
Đồ họa dưới đây xếp hạng 20 công ty dầu khí có vốn hóa thị trường lớn nhất thế giới, dựa trên dữ liệu từ CompaniesMarketCap tính đến ngày 5/5/2026.
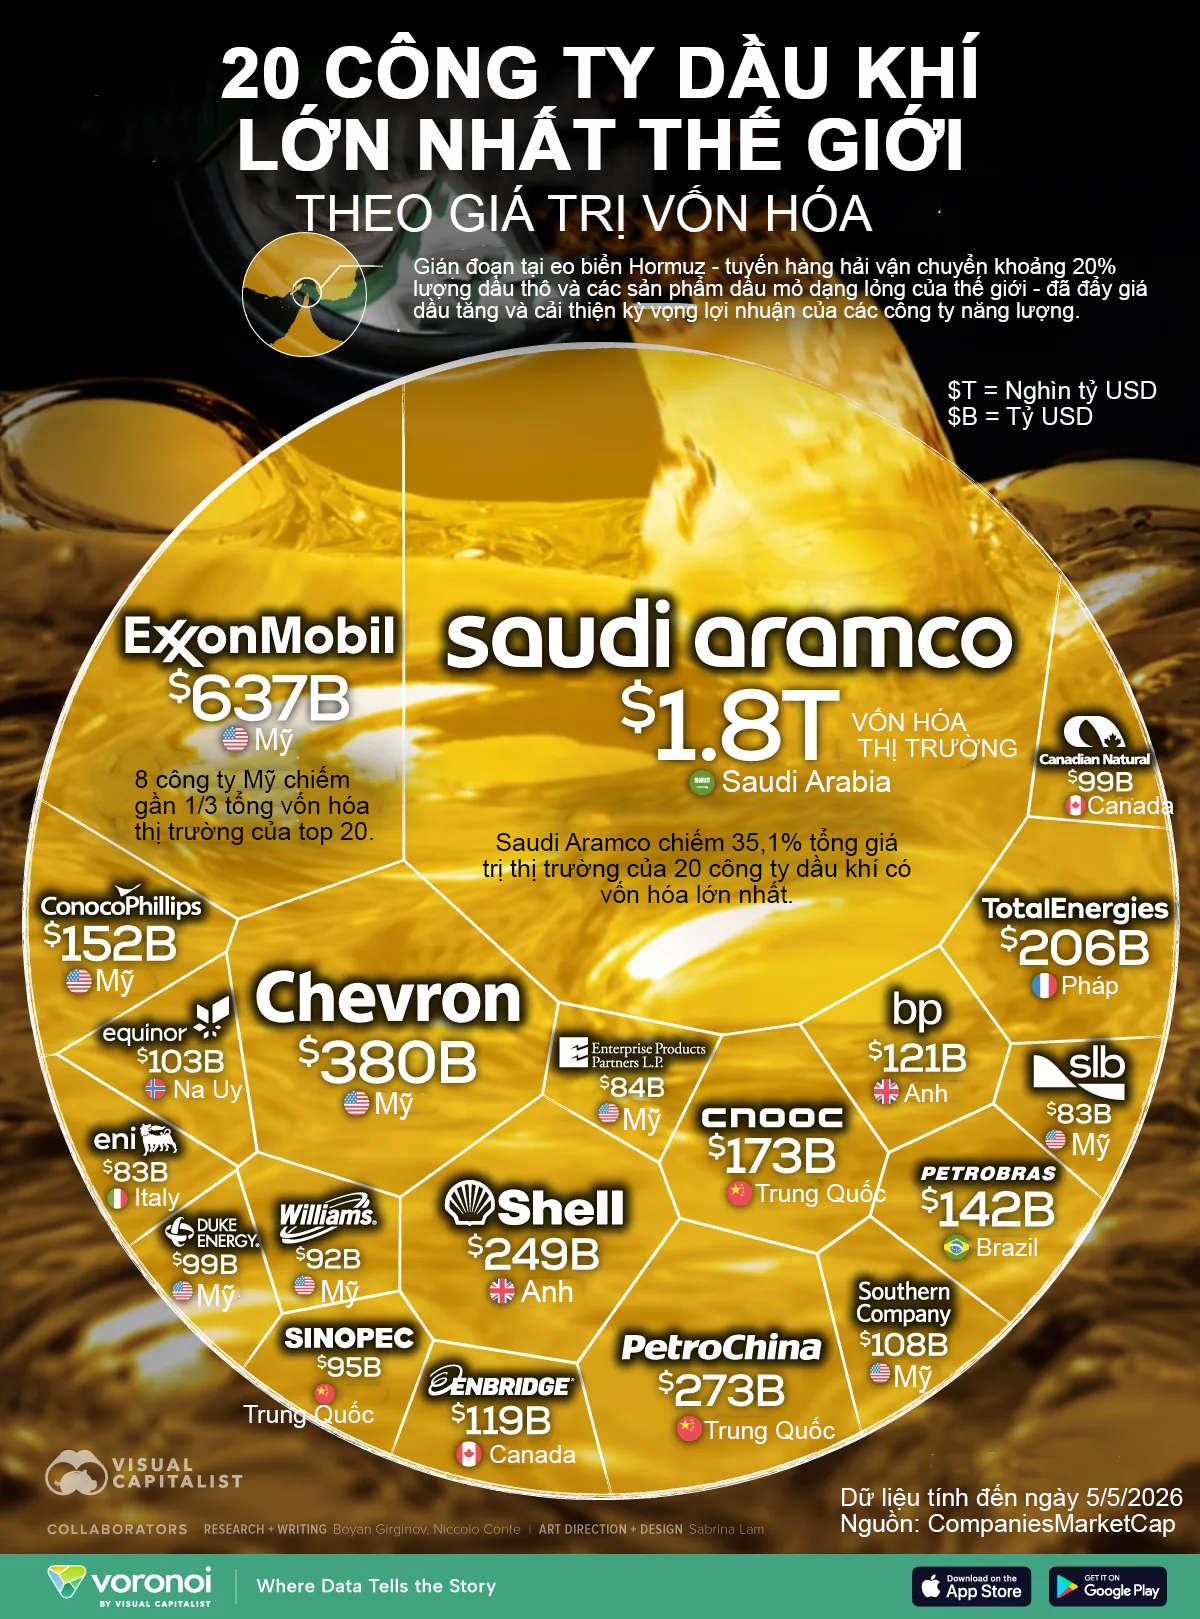
Đứng đầu danh sách là Saudi Aramco, tập đoàn dầu khí do Chính phủ Saudi Arabia kiểm soát, với vốn hóa thị trường 1,8 nghìn tỷ USD. Riêng công ty này chiếm hơn 1/3 tổng vốn hóa của 20 công ty dầu khí lớn nhất thế giới.
Quy mô đó cũng lớn hơn tổng vốn hóa của 5 công ty xếp ngay sau là ExxonMobil, Chevron, PetroChina, Shell và TotalEnergies. Tổng giá trị của nhóm này đạt khoảng 1,7 nghìn tỷ USD, vẫn thấp hơn Saudi Aramco.
Trong nhóm 10 công ty dầu khí lớn nhất thế giới, Mỹ có 3 đại diện, với tổng vốn hóa khoảng 1,2 nghìn tỷ USD. Dẫn đầu là tập đoàn năng lượng ExxonMobil với 637 tỷ USD và Chevron với 380 tỷ USD. ConocoPhillips đứng thứ 8 toàn cầu, với vốn hóa 152 tỷ USD.
Các vị trí còn lại trong top 10 thuộc về hai tập đoàn dầu khí quốc doanh Trung Quốc là PetroChina và CNOOC; ba tập đoàn năng lượng lớn của châu Âu gồm Shell, TotalEnergies và BP; cùng tập đoàn dầu khí Petrobras của Brazil.
Tổng vốn hóa của 20 công ty dầu khí lớn nhất thế giới hiện đã vượt tổng sản phẩm trong nước (GDP) của Nhật Bản và gần bằng quy mô nền kinh tế Đức. Điều này cho thấy dầu khí vẫn là một trong những lĩnh vực tập trung nhiều doanh nghiệp lớn nhất thế giới.
Xét theo khu vực, Bắc Mỹ là khu vực có nhiều đại diện nhất trong bảng xếp hạng, với 10 công ty dầu khí có tổng vốn hóa 1,9 nghìn tỷ USD. Trong đó, Mỹ đóng góp 8 công ty, còn Canada có 2 công ty.
Việc Mỹ chiếm ưu thế về số lượng doanh nghiệp phản ánh quy mô lớn của thị trường vốn, cũng như hệ thống hạ tầng năng lượng phát triển tại Bắc Mỹ.
Tây Âu cũng có nhiều tên tuổi lớn góp mặt, gồm Shell, TotalEnergies, BP, Equinor và Eni. Tuy nhiên, tổng vốn hóa của 5 công ty này chỉ đạt 760,8 tỷ USD, chưa bằng một nửa giá trị thị trường của riêng Saudi Aramco.
Tại Đông Á, danh sách chỉ có các đại diện đến từ Trung Quốc, gồm 3 tập đoàn dầu khí quốc doanh lớn là PetroChina, CNOOC và Sinopec. Tổng vốn hóa của nhóm này đạt 541,6 tỷ USD.
Định giá của các công ty dầu khí hiện được hỗ trợ bởi hai yếu tố chính là rủi ro nguồn cung và nhu cầu năng lượng tiếp tục tăng.
Về nguồn cung, eo biển Hormuz hiện là điểm nghẽn quan trọng nhất của thị trường dầu mỏ toàn cầu. Tuyến hàng hải này ghi nhận lưu lượng dầu bình quân khoảng 20 triệu thùng/ngày, tương đương gần 20% thương mại dầu thô và các sản phẩm dầu mỏ dạng lỏng của thế giới.
Vì vậy, mỗi khi eo biển Hormuz đối mặt nguy cơ gián đoạn, giá dầu thô có thể tăng nhanh. Diễn biến này thường kéo theo kỳ vọng lợi nhuận cao hơn đối với các tập đoàn năng lượng lớn.
Về nhu cầu, tiêu thụ điện toàn cầu đang tăng nhanh, được thúc đẩy bởi sự mở rộng của các trung tâm dữ liệu phục vụ trí tuệ nhân tạo (AI), xu hướng tăng sử dụng điện trong nhiều lĩnh vực và tăng trưởng công nghiệp. Những yếu tố này khiến các nhà sản xuất năng lượng có nguồn cung ổn định ngày càng giữ vai trò quan trọng trong an ninh năng lượng toàn cầu.
Bài liên quan
Đọc bài theo từ khoá


Khủng hoảng khí hậu đe dọa kinh tế thế giới: Cảnh báo từ 20 năm trước chưa được lắng nghe
Báo cáo Stern công bố cách đây 20 năm đã chỉ ra rằng chi phí không hành động trước biến đổi khí hậu lớn hơn chi phí ứng phó, đồng thời khẳng định tăng trưởng kinh tế có thể song hành với cắt giảm phát thải. Tuy nhiên, những mô hình kinh tế truyền thống vẫn đang khiến nhiều chính phủ, doanh nghiệp đánh giá thấp rủi ro khí hậu và chậm chuyển đổi…
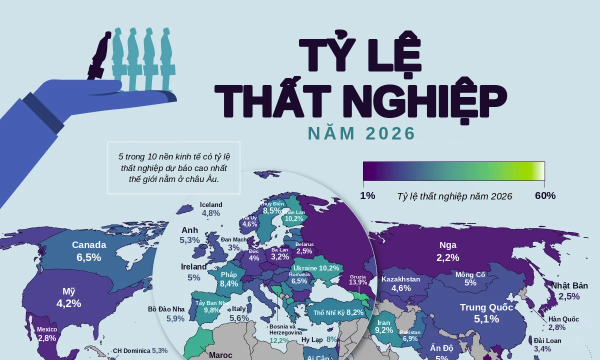
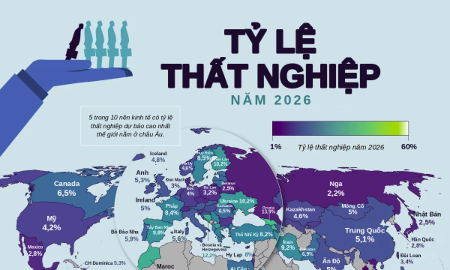
Bản đồ tỷ lệ thất nghiệp trên thế giới năm 2026, Việt Nam thuộc nhóm thấp nhất
Tỷ lệ thất nghiệp dự báo năm 2026 có sự chênh lệch rõ rệt giữa các nền kinh tế, phản ánh bức tranh thị trường lao động rất khác nhau trên thế giới. Trong đó, Việt Nam thuộc nhóm nền kinh tế có tỷ lệ thất nghiệp thấp nhất...
Reuters: Mỹ đã chi 47 tỷ USD cho cuộc chiến với Iran
Thông tin về gánh nặng chi phí ngày càng tăng của Mỹ trong cuộc chiến ở Vùng Vịnh xuất hiện trong bối cảnh nước này chuẩn bị bước vào cuộc bầu cử giữa nhiệm kỳ...
Thị trường tài chính Indonesia đương đầu sức ép bán tháo vì cảnh báo của MSCI
Thị trường tài chính Indonesia tiếp tục chịu sức ép lớn khi nhà đầu tư đồng loạt bán ra cổ phiếu, trái phiếu chính phủ và đồng rupiah, trong bối cảnh lo ngại công ty cung cấp chỉ số MSCI có thể hạ hạng thị trường chứng khoán nước này...
Rủi ro tín dụng doanh nghiệp Nhật Bản tăng mạnh nhất kể từ 2022
Trong tháng 10, rủi ro tín dụng của doanh nghiệp Nhật Bản tăng mạnh nhất kể từ tháng 9/2022, gia tăng sức ép lên thị trường trái phiếu vốn đang phải hấp thụ lượng phát hành kỷ lục...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...